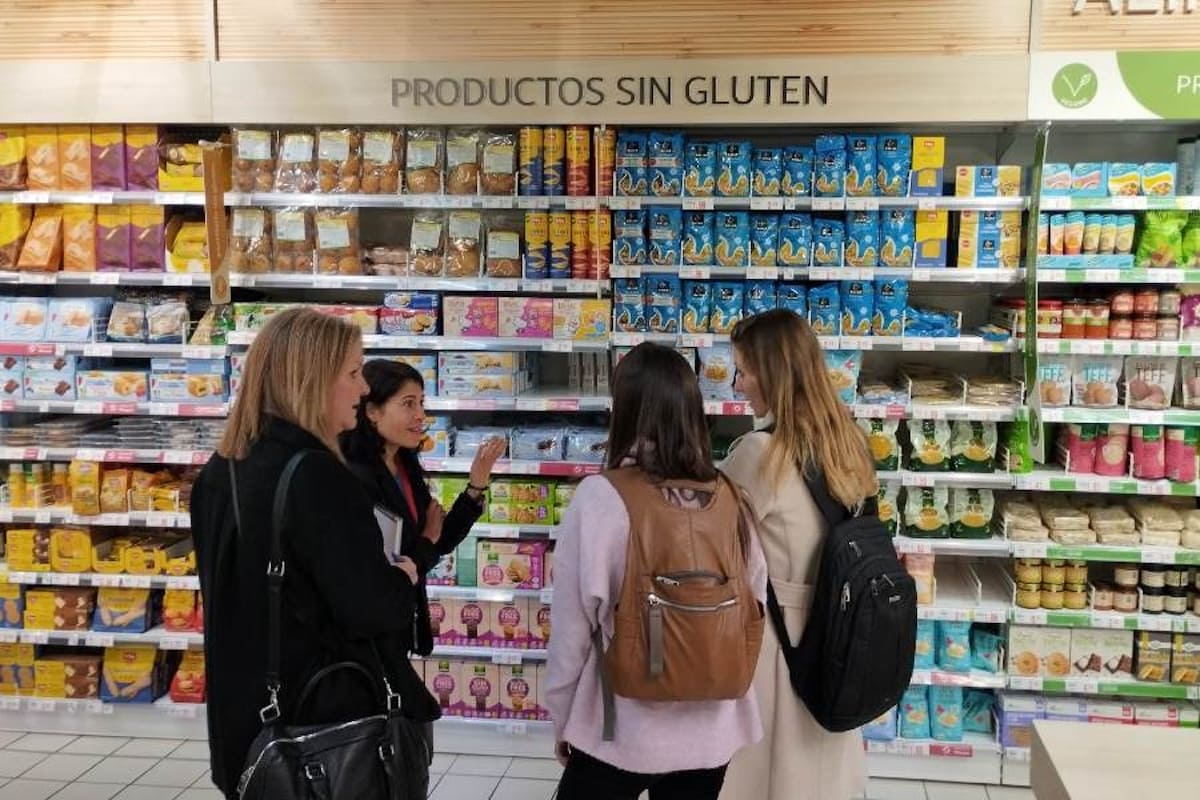
La ley catalana fija el 31 de diciembre de 2026 como fecha decisiva para compensar el sobrecoste de la dieta sin gluten. Si al llegar ese día el Gobierno de esta comunidad autonóma no ha aprobado el sistema de ayudas, entrará en vigor una deducción autonómica en el IRPF de 250 euros por cada miembro de la unidad familiar con celiaquía diagnosticada.
Esta medida figura en la Ley 11/2026, de 9 de julio, publicada en el Boletín Oficial del Estado el 17 de noviembre. La norma encomienda al Gobierno catalán aprobar un sistema de ayudas con una cuantía base común para todas las personas beneficiarias, cuyo importe podrá aumentar en función de la renta y de las circunstancias socioeconómicas de la unidad de convivencia. La ley fija los 250 euros para la deducción y deja por determinar la cuantía de las ayudas.
Si se activa la deducción, el contribuyente podrá aplicarla por su propio diagnóstico, por el de su cónyuge o por el de los ascendientes y descendientes que le den derecho al mínimo familiar en el IRPF. Cuando dos contribuyentes tengan derecho a deducir por la misma persona, se repartirán el importe a partes iguales. Así, si ambos progenitores cumplen los requisitos por un mismo hijo con celiaquía, corresponderían 125 euros a cada uno.
El diagnóstico deberá acreditarse con un certificado médico tanto para acceder a las ayudas como para aplicar la deducción. El documento tendrá que recoger el diagnóstico definitivo y estar expedido por un médico en activo, y deberá incluir la identificación completa del profesional, su número de colegiado y su especialidad, además de las fechas del diagnóstico y de emisión del certificado.
Mientras se acerca el plazo, la Asociación de Celíacos de Cataluña ha lanzado la campaña denominada «La celiaquia no puede esperar» que reclamarque se aprueben estas ayudas.
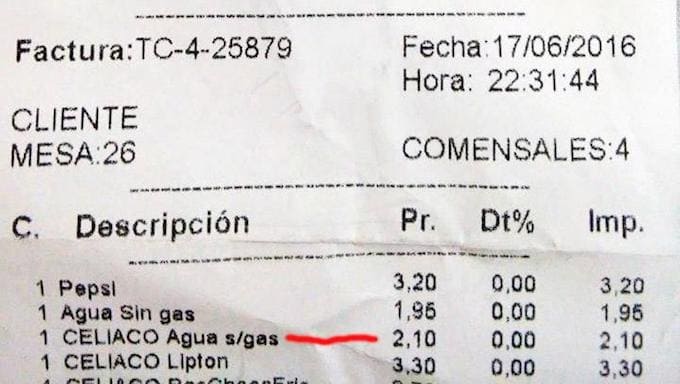
Para las familias que afrontan el sobrecoste de la compra sin gluten, lo que se decidirá a final de año es la vía de compensación, es decir, un sistema de ayudas con importes que podrán ajustarse a la situación económica del hogar o una deducción en el tramo autonómico de la renta.